Documentos para compra de imóvel no Brasil: o que comprador e vendedor assinam, como funciona a escritura online e o que o cartório envia depois.
Documentos para compra de imóvel: o que comprador e vendedor precisam saber
Dia da assinatura, instantes antes da primeira assinatura. A pilha sobre a mesa do tabelião é mais grossa do que você esperava, o escrevente já virou para a primeira aba colorida, e você reconhece talvez três documentos na pilha toda.
Isso é um fechamento normal. A maioria dos compradores e vendedores assina dezenas de páginas sem saber do que cada uma protege, e a escritura a distância elimina até a pasta que fazia a pilha parecer finita. Este guia nomeia os principais documentos para compra de imóvel no Brasil, separa o conjunto do comprador do conjunto do vendedor e mostra como acompanhar a papelada depois da assinatura.
O que é o fechamento de uma compra de imóvel?
O fechamento é a última etapa jurídica da venda de um imóvel. O vendedor abre mão da propriedade, o banco libera o crédito e o dinheiro muda de mãos. A proposta, a vistoria e a avaliação foram só preparação para esse único encontro.
A pilha fica grande porque a papelada chega de três balcões diferentes ao mesmo tempo:
* O banco, que produz o dossiê do financiamento
* O Tabelionato de Notas, que lavra a escritura e confere as certidões
* O Cartório de Registro de Imóveis, que registra a transferência e emite a matrícula
Três origens, três maços de papel, uma mesa. Os dois lados também não recebem conjuntos idênticos: quem compra com financiamento bancário assina uma pilha bem diferente de quem vende e quita um financiamento, e é essa divisão que aparece mais adiante.
Principais documentos do fechamento, explicados
Os documentos daquela pilha se dividem em três grupos: papelada do financiamento, papelada de custos e acerto, e papelada da propriedade. Vá um grupo de cada vez.
O contrato de financiamento e os documentos do empréstimo
O contrato de financiamento é o resumo do empréstimo do comprador: condições finais, taxa de juros, sistema de amortização, seguros embutidos e o total que você vai pagar, no mesmo formato da simulação que o banco mostrou quando você fez a proposta.
Nenhuma lei garante prazo de reflexão entre receber esse contrato e assiná-lo, então peça a minuta com antecedência e leia em casa.
Na compra financiada, o contrato também faz o papel da escritura: pela lei da alienação fiduciária, ele pode ser assinado como instrumento particular com força de escritura pública, e por isso vai direto para o registro.
Mais dois elementos criam a obrigação, e você não pode deixá-los passar:
* A cláusula de alienação fiduciária, que dá ao banco a propriedade resolúvel até a última parcela ser paga
* O registro do contrato, que faz essa garantia existir
Observação: compare o contrato assinado com a simulação do banco linha por linha. É a única forma confiável de pegar uma tarifa ou um prêmio de seguro que cresceu sem avisar.
O demonstrativo de custos da compra
O Brasil não tem um demonstrativo de fechamento padronizado por lei, então é você quem monta a planilha do negócio inteiro. Cada real gasto aparece espalhado em um punhado de recibos:
* Comissão do corretor
* Tarifas bancárias e os primeiros prêmios de seguro
* O imposto municipal de transmissão (ITBI)
* Emolumentos do tabelionato pela escritura
* Emolumentos do cartório pelo registro
* Certidões atualizadas do imóvel e do vendedor
As pessoas confundem essa planilha com o contrato de financiamento o tempo todo. O contrato cobre uma coisa só, o empréstimo do comprador. A planilha cobre a transação inteira, dos dois lados, até a quitação do vendedor e o valor líquido que ele recebe.
Cada lado guarda um conjunto diferente, então as duas pastas não vão bater linha por linha. O ITBI costuma ser o maior item, e desde 2026 a base de cálculo é o valor de mercado do imóvel à vista, não uma avaliação antiga da prefeitura.
Escritura e documentos de propriedade
Há alguns documentos de propriedade que provam que o comprador é, de fato, o dono do imóvel.
A escritura pública é o que transfere. Ela traz a descrição legal do imóvel, que é a linguagem de confrontações do registro, não o endereço da rua, e a qualificação civil das duas partes. Um tabelião a lavra, a lei exige essa forma acima de 30 salários mínimos, e você leva para casa um traslado enquanto o original fica no livro de notas.
O registro é o que torna você proprietário. Pelo Código Civil, a propriedade só passa quando o título é registrado no Cartório de Registro de Imóveis; até lá, o vendedor continua dono perante a lei. O registrador lança a transferência na matrícula do imóvel, o histórico contínuo de proprietários e ônus.
A certidão de ônus reais é outro documento, não um rascunho da escritura. Ela chegou semanas antes do fechamento como a fotografia que o registro tira dos ônus, hipotecas e ações sobre a matrícula, e uma pendência que ninguém averbou ali não pode ser usada contra o comprador de boa-fé.
Observação: o tabelião redige a escritura, e o registrador a examina antes de registrar. Comprador e vendedor não redigem nada disso.
Documentos do comprador x documentos do vendedor
Alguns documentos se repetem, e os dois lados assinam a escritura ou o contrato de financiamento. Fora isso, os dois maços quase não se parecem. Um assume uma dívida. O outro abre mão da propriedade.
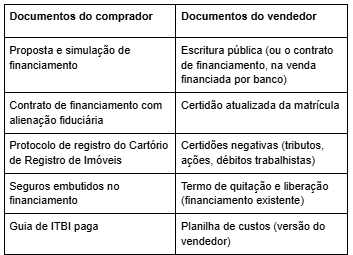
Documentos do comprador
A tabela acima mostra o padrão: os documentos do comprador são, na maior parte, papelada de financiamento. Três daqueles cinco itens só existem porque há um banco na jogada. Pague à vista, e o maço encolhe rápido.
A guia de ITBI é o item que a maioria dos compradores não reconhece de cara. O imposto é municipal, normalmente quem paga é o comprador, e o comprovante precisa existir antes da assinatura, porque o tabelião consigna na escritura que a prova do pagamento foi apresentada. Cada município define a própria alíquota, então confira com a secretaria de finanças da sua cidade.
Se você compra por um programa habitacional, rode a simulação do banco antes de negociar, exatamente como a Caixa organizou a feira da casa própria deste ano em Maceió.
Confira uma coisa antes de assinar: nome e CPF nos documentos do financiamento precisam bater exatamente com o seu RG e a sua certidão de estado civil. Um nome do meio faltando ou um sobrenome antigo pode travar o registro.
Documentos do vendedor
Os documentos do vendedor giram em torno de entregar a propriedade limpa. A escritura faz a transferência, e as certidões dizem ao tabelião e ao registrador que nada está no caminho.
As certidões negativas merecem uma leitura de verdade, porque a escritura as consigna. O tabelião confere a quitação de tributos do imóvel e a certidão de ônus reais, e a maioria dos tabelionatos também pede prova de que o vendedor não tem ações em andamento, reclamações trabalhistas nem títulos protestados. Se uma dívida de construtora de três anos atrás aparecer depois, são essas certidões que o advogado do comprador vai apontar.
Peça cedo o seu termo de quitação. Se o imóvel ainda carrega a alienação fiduciária do banco, o banco tem de entregar o termo de liberação em até 30 dias após o pagamento final, e o registro precisa averbá-lo na matrícula antes que o título do comprador possa entrar. Uma liberação não averbada significa que a escritura volta e o fechamento atrasa.
Como os documentos são assinados, presencialmente e a distância
A maioria das assinaturas de fechamento acontece em um Tabelionato de Notas ou, na compra financiada, em uma agência bancária, com o comprador, o vendedor, os corretores e o escrevente. Comprador e vendedor muitas vezes assinam em dias diferentes, então você pode nunca encontrar a outra parte.
O ato costuma seguir este roteiro:
* Compareça com documento de identidade válido e CPF de todos que vão entrar no título, mais a certidão de estado civil
* Leia e assine cada documento, tirando dúvidas pelo caminho
* O tabelião confirma as identidades e lê a escritura em voz alta, ou confirma que todos a leram
* O dinheiro muda de mãos, e as chaves também
Antes de tudo isso, os dois lados normalmente assinam um compromisso de compra e venda fixando valor, sinal e prazo da escritura. É um documento particular, e entre particulares vale qualquer forma de assinatura que os dois lados aceitem, então você pode assinar o contrato em PDF pelo celular e arquivar a via assinada; só a escritura e os atos de registro exigem assinatura qualificada com certificado digital.
Com a papelada pronta, essa é a parte mais rápida de toda a linha do tempo. A maioria dos atos termina em menos de uma hora.
Escritura online: como organizar os documentos digitais
A escritura online troca o balcão do tabelionato por uma sessão de vídeo na plataforma e-Notariado. O código nacional do notariado faz da escritura eletrônica um serviço que todo tabelionato tem de oferecer: o tabelião confere sua identidade, grava seu consentimento em videoconferência, e você assina com um certificado digital notarizado. O tabelião pode ficar na comarca do imóvel ou na do comprador, então ninguém precisa viajar.
Lembra das três origens dos documentos? No fechamento a distância, elas nunca caem na mesma pasta.
* O aplicativo do banco entrega o conjunto do financiamento
* O tabelionato envia o traslado da escritura por e-mail, separado
* O título registrado e a matrícula atualizada aparecem dias depois
Com tudo em mãos, fica mais fácil juntar os arquivos em um só antes de mandar uma cópia completa para o advogado, o contador ou o seu próprio arquivo. Um único PDF com contrato, escritura e matrícula vale mais do que sete anexos separados na caixa de entrada do contador.
Observação: ligue para o tabelionato ou para o banco em um número que você mesmo pesquisou e confirme os dados da conta em voz alta antes de fazer um único Pix.
Depois do fechamento: o que acontece com os documentos
Dois documentos, o título registrado e a certidão atualizada da matrícula, ainda estão a caminho quando você sai da mesa.
O título registrado volta depois que o registro o examina. Desde a reforma dos registros de 2022, o registrador tem 10 dias a partir do protocolo para registrar o título ou devolvê-lo com exigências, e 5 dias se não houver nada a corrigir. Seu protocolo mantém a vez na fila por 20 dias, então qualquer correção precisa caber nessa semana.
Lembre-se também de que a certidão atualizada exige um passo extra. Você a pede depois do registro, o cartório tem até 5 dias para emiti-la, e é o documento que o seu banco e o seu futuro comprador vão querer ver.
Quando essa última peça chega, guarde tudo em um só lugar, o que levanta a pergunta óbvia de por quanto tempo isso precisa ficar lá.
Perguntas frequentes
Por quanto tempo guardar os documentos da compra?
Guarde o traslado da escritura e a certidão atualizada da matrícula para sempre. Eles provam a propriedade, e disputas sobre o histórico de um imóvel podem surgir décadas depois. Mantenha a planilha de custos, a guia de ITBI e o contrato de financiamento enquanto o imóvel for seu: eles fixam o custo de aquisição para qualquer ganho de capital na venda, e a Receita pode revisar uma declaração por cinco anos depois do ano de entrega. Quitado o financiamento e averbada a liberação, os documentos do banco importam bem menos. Guarde os originais em um lugar seco e trancado, e mantenha um arquivo digital consolidado como cópia de segurança.
O vendedor pode assinar os documentos antes?
Muita gente pergunta se o vendedor pode assinar os documentos de fechamento antecipadamente. Pode, e é comum quando o dono mora em outro estado ou não consegue viajar. O vendedor pode assinar a escritura em outra data, assinar a distância pela plataforma e-Notariado ou outorgar uma procuração pública para alguém assinar no dia. Só a agenda do banco e a prática do tabelionato limitam o momento.
O vendedor pode se recusar a assinar?
Se você está se perguntando se o vendedor pode se recusar a assinar os documentos de fechamento, desistir depois de um compromisso de compra e venda assinado geralmente é descumprimento do contrato. O comprador que registrou esse compromisso na matrícula pode exigir a escritura e, se o vendedor continuar recusando, pedir a um juiz a adjudicação do imóvel. Desde 2022 a adjudicação também pode sair pelo próprio cartório de registro, sem processo, depois que o vendedor foi notificado e 15 dias se passaram.
O que levar no dia da assinatura?
Você precisa chegar com documento de identidade válido e CPF para o tabelião confirmar quem você é, mais a certidão de estado civil e, se for casado, o cônjuge. Se o imposto está por sua conta, leve o comprovante de que o ITBI foi recolhido. Lembre-se: o tabelião não guarda o valor da compra, que passa por transferência bancária ou Pix, ou vem do banco pelo contrato de financiamento, então combine a forma com antecedência.
Conclusão
Ninguém lê dezenas de páginas com atenção com um escrevente esperando do outro lado da mesa. Ainda assim, você pode entrar sabendo quais cinco ou seis documentos definem suas parcelas, sua propriedade e suas obrigações legais, e que algumas peças só vão aparecer dali a algumas semanas. Faça isso uma vez, e o próximo fechamento, seja uma portabilidade ou a próxima casa, deixa de parecer uma prova para a qual você esqueceu de estudar.
Principais pontos
* Os documentos de fechamento são a papelada de financiamento, custos e propriedade que transfere legalmente o imóvel do vendedor para o comprador.
* O comprador assina sobretudo papelada de financiamento; o vendedor assina sobretudo papelada de transferência de propriedade e certidões.
* Nenhum prazo de reflexão protege você depois que o contrato de financiamento chega, então leia-o contra a simulação do banco primeiro.
* O fechamento a distância espalha seus documentos entre o aplicativo do banco, o e-mail do tabelionato e o cartório de registro.
* O título registrado e a certidão atualizada da matrícula chegam dias ou semanas depois.